🔥 FIRE: Hoeveel geld heb je nodig om op je 55e financieel onafhankelijk te zijn?
Stel je eens voor: het is maandagochtend. Geen stress over je mailbox, geen deadline die je dag dicteert. Je zit met een kop koffie op het balkon, je leest een boek, maakt een wandeling, misschien werk je een paar uurtjes aan een hobbyproject – gewoon omdat je er zin in hebt.
Je bent 55. En je hóeft niet meer te werken.
Dit is geen droom voor de rijken, maar het uitgangspunt van de FIRE-beweging: Financial Independence, Retire Early. Ook in Nederland groeit het aantal mensen dat bewust werkt aan financiële vrijheid.
Maar wat betekent FIRE nu echt? Hoe werkt het, hoeveel geld heb je nodig, en hoe beïnvloeden belastingen, inflatie en pensioen die berekening?
Wat is FIRE?
FIRE staat voor Financial Independence, Retire Early – oftewel: snel financiële onafhankelijkheid en dus eerder met pensioen kunnen gaan.
Het idee is simpel: je bouwt een vermogen op waar je van kunt leven, zodat je niet meer afhankelijk bent van je baan. Steeds meer mensen in Nederland volgen deze route. Niet om lui thuis te zitten, maar om zelf te bepalen hoe ze hun tijd besteden. FIRE draait om:
✔️ Minder uitgeven dan je verdient
✔️ Het verschil beleggen
✔️ Een vermogen opbouwen dat je levensstijl financiert
Veel mensen die FIRE nastreven, willen stoppen met werken op hun 55e – sommigen zelfs eerder. Maar hoeveel heb je daarvoor nodig?
De 4%-regel
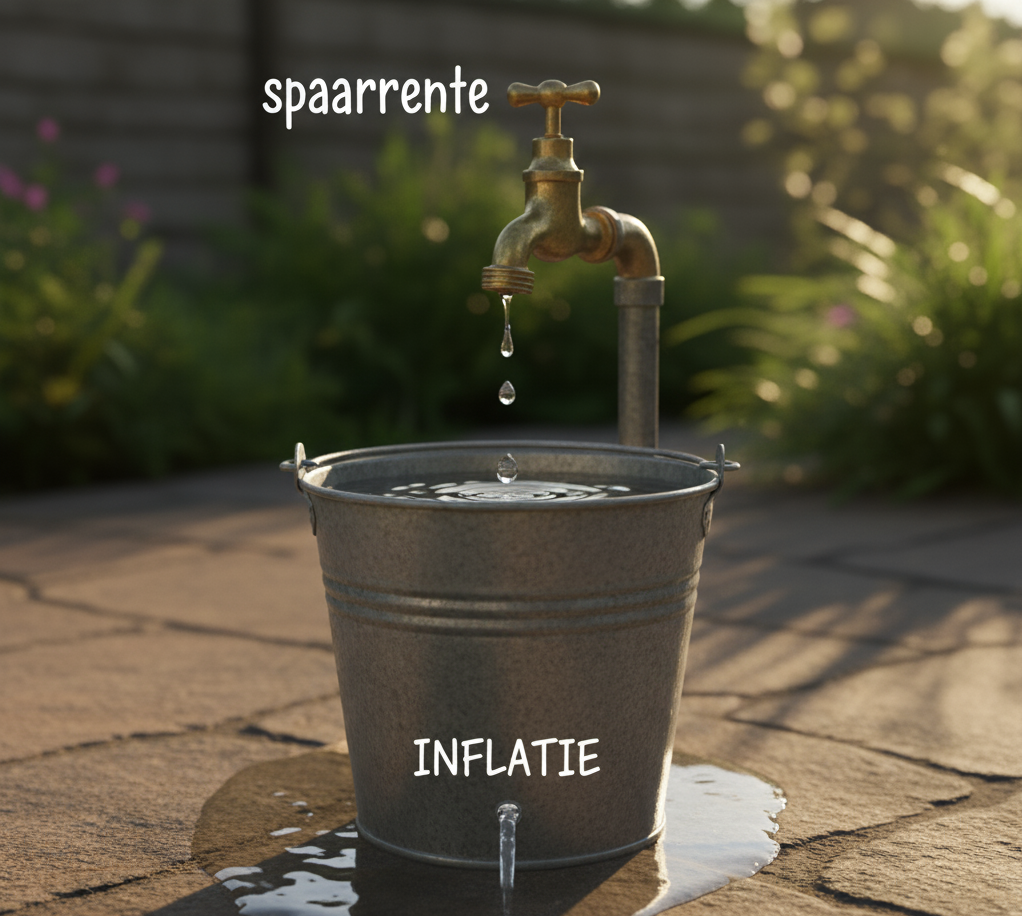
Binnen FIRE gebruiken mensen vaak de 4%-regel. Die zegt dat je elk jaar 4% van je vermogen kunt opnemen, zonder dat je spaargeld opraakt. Om dit te realiseren moet je bij een gemiddelde van 3% inflatie wel 7% rendement halen op je vermogen. Dit is behoorlijk uitdagend. Met gewoon sparen haal je dit niet. Gemiddeld gezien wordt dit met beleggen wel gehaald, maar het heeft wel risico’s. Je kunt ook zomaar in een jaar een negatief rendement van 12% behalen. Dat je 7% rendement haalt is op lange termijn dus normaal gesproken te doen, maar je kunt er niet zeker van zijn.
Rekenvoorbeeld o.b.v. 4% regel:
Wil je €60.000 per jaar uitgeven (incl. belastingen)? Dan heb je nodig aan vermogen:
👉 €60.000 ÷ 0,04 = €1.500.000
⚠️ Let op: dit is een indicatie. Deze regel houdt géén rekening met mogelijke veranderingen in de belastingen, je persoonlijke situatie en beleggingsrisico’s. Een goed financieel plan, afgestemd op jouw persoonlijke situatie is een vereiste om FIRE na te streven. Met dat plan monitor je jaarlijks of je op koers ligt. Dit ook bij veranderende fiscale wetgeving.
Rekenvoorbeeld: met 55 met pensioen
Laten we een realistisch voorbeeld bekijken van een stel dat wil stoppen met werken op 55-jarige leeftijd.
Situatie:
- 👥 Bruto gezinsinkomen: €80.000 per jaar
- 💸 Jaarlijkse uitgaven (incl. belasting): €60.000
- 🧾 Pensioenopbouw via werkgever
- 👵 AOW vanaf 67: €22.000 per huishouden
- 🏦 Pensioen vanaf 67: €18.000 per jaar
Wat hebben ze nodig?
1️⃣ Overbrugging 55–67 jaar (12 jaar)
De eerste jaren krijgen ze geen pensioen en AOW. Ze moeten dit volledig financieren vanuit eigen vermogen:
💰 €60.000 × 12 = €720.000
2️⃣ Aanvulling vanaf 67 jaar
Inkomen uit AOW + pensioen = €40.000
Behoefte blijft €60.000 → tekort van €20.000 per jaar
Benodigd aanvullend vermogen:
💰 €20.000 ÷ 0,04 = €500.000
⚠️ Let op: de AOW gerechtigde leeftijd kan in Nederland veranderen. Deze is gebaseerd op de gemiddelde levensverwachting. Wat die over bijvoorbeeld 25 jaar is weten we niet.
Dit gezin heeft dus totaal nodig
👉 €720.000 + €500.000 = €1.220.000
❗ Let op: dit is een grove schatting. Belastingdruk, rendement, levensverwachting en inflatie zijn niet volledig meegenomen. Voor een persoonlijk plan ga je naar DHZFinancieelAdvies.nl
4 slimme strategieën
Je moet dus veel vermogen opbouwen om vroegtijdig te kunnen stoppen. We geven je enkele tips hoe je dit kunt doen.
- Verlaag je uitgaven
Elke €1.000 minder per jaar scheelt je €25.000 aan benodigd vermogen. - Beleg breed en slim
Gebruik ETF’s of indexfondsen voor stabiele groei met lage kosten. - Gebruik fiscale voordelen
Jaarruimte benutten om fiscaal vriendelijk je pensioen aan te vullen via bijvoorbeeld pensioensparen kan interessant zijn. - Creëer passief inkomen
Kijk naar mogelijkheden om passief inkomen te creëren via bijvoorbeeld verhuur, dividend, of een webshop. - Maak een professioneel plan en hou je eraan
Zonder plan blijf je nooit op koers. In DHZ Financieel Advies maak je eenvoudig een plan dat altijd actueel blijft. Zo zie je of je op koers blijft om vroegtijdig financieel vrij te worden.
Zelf je FIRE-bedrag berekenen?
FIRE is haalbaarder dan het lijkt, mits je inzicht hebt in je uitgaven, vermogen en doelen. Het draait niet om rijk worden, maar om vrijheid: de keuze om te werken, niet de verplichting.
FIRE is geen kortetermijntruc. Het is een plan voor financiële vrijheid.
Wil je weten hoeveel jij precies nodig hebt om eerder te stoppen met werken? Een plan maken die jouw dromen realiseert, op basis van de juiste fiscale wetgeving? Periodiek kunnen volgen of je nog op koers bent? 👉 Maak dan jouw routekaart aan in DHZfinancieelAdvies.nl.
Daar krijg je met een professioneel planningsprogramma een compleet persoonlijk financieel plan, inclusief belasting, pensioen, inflatiecorrectie en toekomstscenario’s.