12 slimme geldtips die je vóór je 35ste geregeld wilt hebben
Geldzaken zijn misschien niet het spannendste onderwerp op een feestje, maar ze bepalen wél hoeveel vrijheid en rust je in de toekomst hebt. Rond je 35ste leg je de financiële basis die de rest van je leven verschil maakt. Of je nu droomt van een eigen huis, een verre reis of eerder stoppen met werken: slimme keuzes nu geven je straks lucht.
Hier zijn 12 praktische geldtips die je vóór je 35ste geregeld wilt hebben.
💡 1. Maak een helder financieel plan en weet wat je waard bent – nu én later
Een financieel plan geeft overzicht: wat komt er binnen, wat gaat eruit, welke schulden en bezittingen heb je, en wat bouw je eigenlijk op voor later? Veel mensen weten niet of hun pensioen voldoende is. Via www.doehetzelffinancieeladvies.nl kun je dit eenvoudig inzichtelijk maken. Zo weet je of je op koers ligt en welke stappen nodig zijn om je doelen te halen.
🎯 2. Stel duidelijke financiële doelen
Een huis kopen, een wereldreis maken of eerder stoppen met werken? Zonder concreet doel verdwijnt geld vaak ongemerkt aan zaken waar je het eigenlijk niet aan wilt besteden. Doelen maken sparen en beleggen leuker, omdat je precies weet waar je het voor doet. Stel de doelen samen met je eventuele partner op en pas je bestedingspatroon daarop aan.
📂 3. Hou je administratie overzichtelijk
Gebruik een digitaal huishoudboekje om je inkomsten, uitgaven en vaste lasten bij te houden. Stel een budget op en zorg dat je uitgaven in lijn blijven met je budget. Zo hou je grip en voorkom je verrassingen. Zorg ook dat je diverse polissen van bijvoorbeeld verzekeringen, overzichtelijk (digitaal) geordend zijn.
🛟 4. Bouw een buffer op
Zorg altijd voor een financiële buffer voor onverwachte uitgaven zoals een kapotte auto of wasmachine. Zet dit bedrag apart zodat je niet in de problemen komt bij tegenslag. Heb je een deel van je buffer nodig voor een uitgave, zorg dan dat eerst je buffer wordt aangevuld, voordat je andere uitgaven gaat doen. Ee minimale buffer bestaat uit 3 maandsalarissen.
🏡 5. Regel je woonlasten slim – kopen, huren of aflossen
Je woonlasten zijn vaak je grootste kostenpost. Wil je kopen? Behijk dan wat er nodig is om een huis te kunnen kopen. Maak daarvoor een plan, een financieel adviseur kan je daarbij helpen, maar je kunt het ook zelf doen via doehetzelffinancieeladvies.nl . Heb je al een huis? Bekijk of extra aflossen voor jou waardevol is: het verlaagt je maandlasten, maar heeft ook fiscale gevolgen en zorgt ook dat je geld voor langere tijd in stenen zit. Wil je dat? Maak een integraal financieel plan en dan zie je wat het voor je kan doen.
⏳ 6. Zorg dat je pensioen geen blinde vlek blijft
Voor je 35ste lijkt pensioen ver weg, maar nu beginnen loont enorm. Check via mijnpensioenoverzicht.nl hoe je ervoor staat. Hoe eerder je extra spaart of belegt, hoe kleiner de bedragen hoeven te zijn om later comfortabel te leven. Ben je ZZP’er dan moet je zelf voor je pensioen zorgen. Werk je voor een werkgever dan heb je vaak pensioen via de regeling van die werkgever. Bouw je dan wel voldoende op? Ook dit zie je in een integraal financieel plan.
💳 7. Los dure schulden af
Creditcardschulden en doorlopende kredieten met hoge rentes zijn vermogensvreters. Los ze als eerste af – elke euro die je bespaart aan rente, kan voor jou werken in plaats van tegen je.
🚀 8. Investeer in jezelf
De beste investering is vaak niet een aandeel of obligatie, maar jijzelf. Opleidingen, cursussen of trainingen vergroten je arbeidsmarktwaarde en leveren vaak jarenlang extra inkomen op.
📈 9. Automatiseer sparen én ga beleggen
Wie wacht tot er “iets overblijft” spaart zelden genoeg. Zet automatische opdrachten in: direct na je salaris geld naar je spaarrekening én je beleggingsrekening.
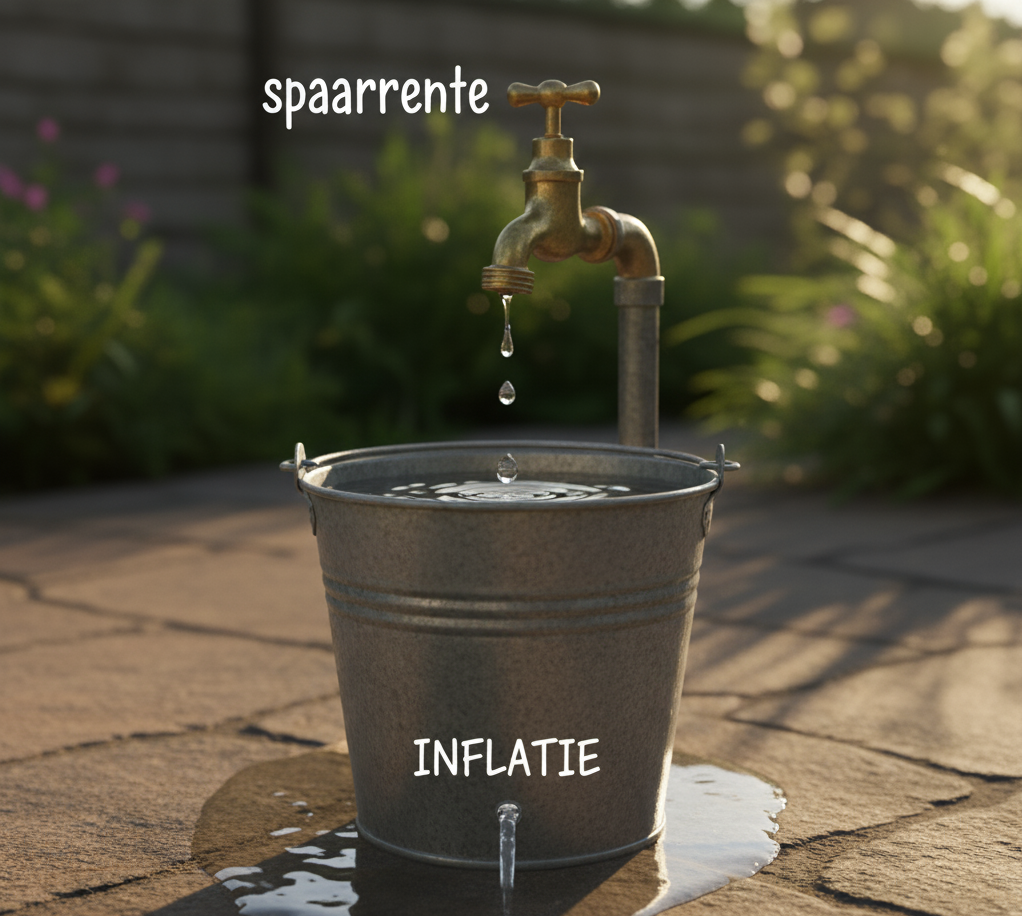
Waarom ook beleggen? Op de lange termijn levert beleggen meestal meer op dan sparen. Door de inflatie zorgt sparen er vaak zelfs voor dat je geld verliest. Zo is de spaarrente bij Nederlandse banken in 2025 ongeveer 1,5% terwijl de inflatie ongeveer 3,2% is. Dit betekent dat je geld bij sparen jaarlijks 1,7% minder waard wordt! Beleggen is op lange termijn dan verstandiger. Zeker als je dit automatisch doet in bijvoorbeeld een indexfonds. Pieken en dalen in de koersen ondervang je dan. Bovendien hoe eerder je begint, hoe groter het rente-op-rente-effect. Dat kan zelfs betekenen dat je eerder kunt stoppen met werken.
🛡️ 10. Verzeker wat écht belangrijk is
Niet alles hoeft verzekerd te worden. Maar risico’s die je niet zelf kunt dragen – zoals overlijden, arbeidsongeschiktheid of een aansprakelijkheidsclaim – moet je wél goed afdekken. Check jaarlijks of je verzekeringen nog passen en zeg onnodige polissen op.
🔍 11. Hou grip op je vaste lasten
Bekijk minstens één keer per jaar je abonnementen, energiekosten, internet en verzekeringen. Vaak kun je honderden euro’s per jaar besparen door over te stappen of te onderhandelen. Kleine moeite, groot effect.
🗣️ 12. Maak geld bespreekbaar
Erken dat geld belangrijk is voor je levensgeluk: het bepaalt je mogelijkheden en keuzes. Bespreek je financiën regelmatig met je partner, stel samen een budget op en maak gezamenlijke doelen. Een financieel plan via www.doehetzelffinancieeladvies.nl helpt om samen dezelfde koers te varen.
Conclusie: financiële rust geeft vrijheid
Financiële zekerheid draait niet om rijk zijn, maar om grip hebben. Als je vóór je 35ste deze stappen zet – van plannen maken en pensioencheck tot beleggen, schulden aflossen en geld bespreekbaar maken – bouw je niet alleen vermogen op, maar ook vrijheid. En dát is uiteindelijk onbetaalbaar.