Als je spaart ben je een dief van je eigen portemonnee.
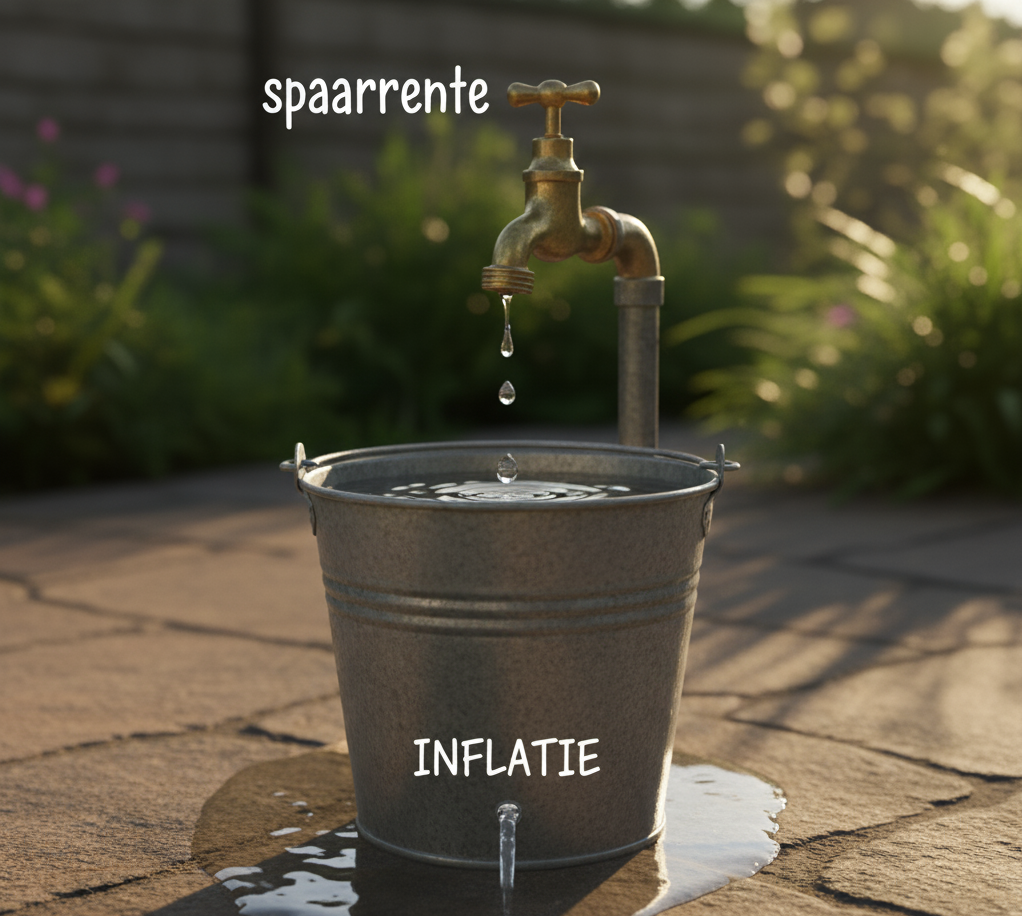
Stel je voor: je zet een emmer onder een kraan die druppelt. Je denkt dat hij langzaam voller wordt. Ondertussen zit er onderaan een klein gaatje dat je niet ziet. Dat gaatje heet inflatie. En die kraan? Dat is je spaarrente. Als de kraan minder hard druppelt dan het water weglekt, wordt je emmer nooit vol. Dat is precies wat er gebeurt als je veel geld laat slapen op een gewone spaarrekening.
In Nederland is de rente bij de grootbanken op dit moment minder dan 2% en de inflatie meer dan 3%. De emmer raakt dus langzaam aan leeg, het inflatiegaatje is groter dan dat de kraan druppelt!
Dit artikel is een vereenvoudigde weergave van de gratis workshop Grip op je Geld. Hierin leer je om een systeem toe te passen zodat je tegenlagen kunt opvangen en vermogen opbouwt. Maak een account aan en volg de gratis workshop.
Waarom sparen alleen je niet redt
Inflatie betekent dat spullen duurder worden. Als de prijzen elk jaar een beetje stijgen en jouw spaarrente lager is dan die stijging, dan daalt je koopkracht. Je hebt ogenschijnlijk hetzelfde bedrag, maar je kunt er minder mee doen. Niets doen is dus ook een keuze, en vaak een dure.
Toch is “alles in aandelen” ook geen antwoord. Geld heeft namelijk taken. Een noodbuffer moet direct beschikbaar zijn. Geld voor over zes maanden mag tijdelijk vast. Geld voor over tien jaar vraagt om groei. Wie zijn geld taken geeft, maakt betere keuzes en hoeft niet te gokken.
Het 3-schijvenplan
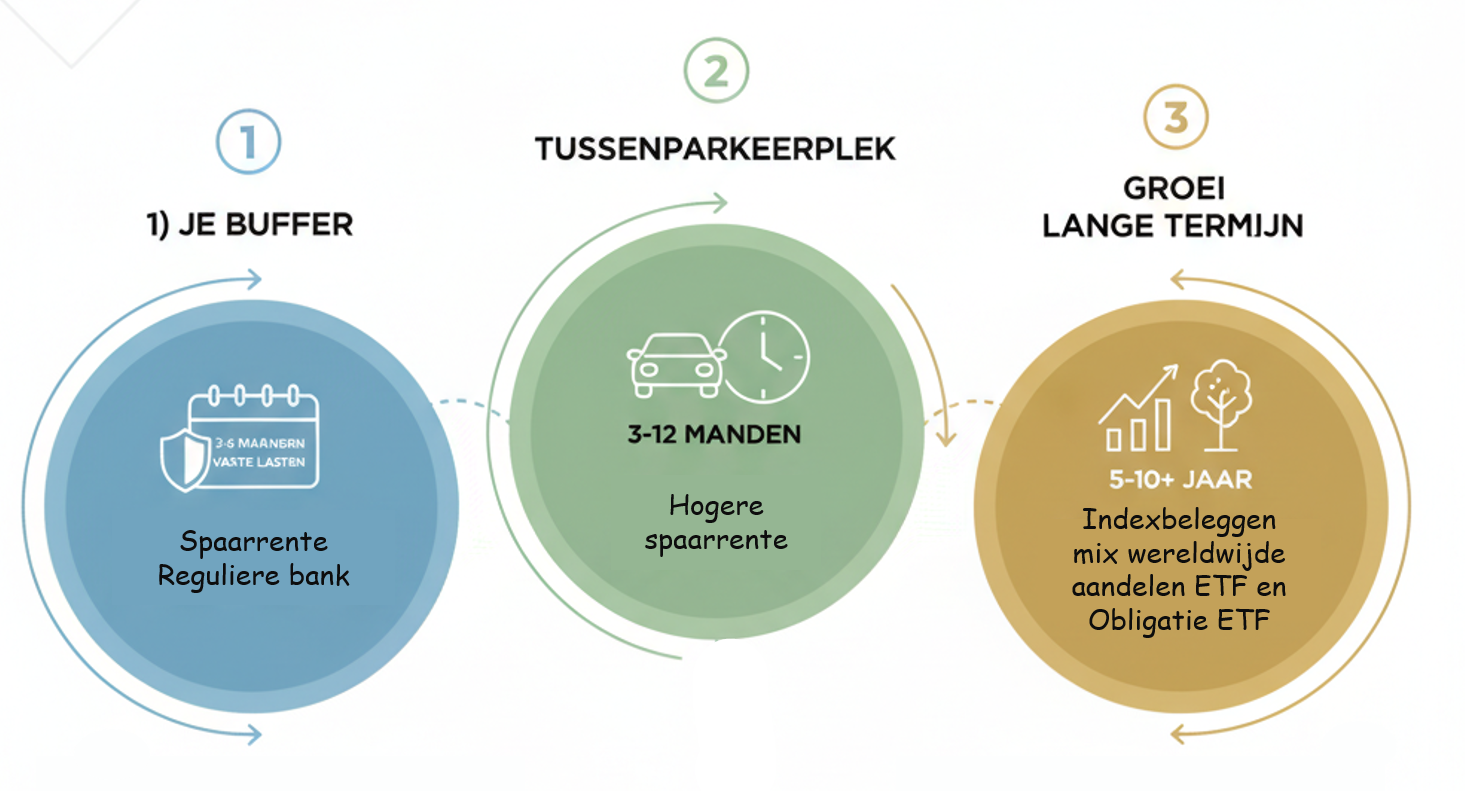
In de workshop leggen we je de potjesmethode uit. In principe bestaat deze ook uit drie schrijven om je geld te beheren.
1) Je buffer (spaarrekening)
Drie tot zes maanden vaste lasten. Dit staat op een vrij opneembare spaarrekening met een goede rente. Niet meer dan nodig, want teveel buffer is lui geld dat door inflatie krimpt.
Waarom dit werkt: onverwachte kosten dekken, zonder dat je je beleggingen hoeft te verkopen op een slecht moment.
2) Tussenparkeerplek (defensief mix)
Geld dat je de komende drie tot twaalf maanden niet gebruikt, zet je slim weg. Denk aan een rekening met hogere rente of een kort deposito met beperkte looptijd. Zo krijg je meer dan op je gewone spaarrekening, terwijl je nog steeds wendbaar blijft.
Waarom dit werkt: je pakt extra rente zonder jezelf vast te ketenen.
3) Groei voor de lange termijn (beleggen)
Alles wat je pas over vijf tot tien jaar of later nodig hebt, gaat naar een brede en goedkope indextracker. Wereldwijd gespreid, lage kosten. Automatisch inleggen elke maand. Eventueel aangevuld met een wereldwijde obligatie-ETF als je wat rust in de mix wilt.
Waarom dit werkt: bedrijven groeien en keren winst uit. Tijd in de markt verslaat meestal het proberen te timen van de markt.
De stille winstpakker: kosten en discipline
Kosten van beleggen lijken klein, maar vreten rendement op. Elke halve procent die je niet betaalt, bouwt elk jaar verder voor je. En discipline klinkt saai, maar is je geheime wapen. Automatische inleg. Eens per jaar herbalanceren terug naar je doelverdeling. Geen emotionele beslissingen omdat het nieuws schreeuwt.
Veiligheidsnetten en regels
Spreid je spaargeld over banken als je boven een ton per persoon per bank komt. Zo blijft alles binnen het depositogarantiestelsel. Kijk ook even naar je belastingen. In Nederland telt je vermogen mee. Soms loont het om pensioenruimte te gebruiken of slim te spreiden met een partner. Juridisch en fiscaal is geen sexy onderwerp, maar wel heel rendabel.
Een mini-case uit het echte leven
Eva is freelancer met wisselende inkomsten.
Ze rekent haar vaste lasten uit op twee duizend per maand. Haar buffer wordt dus twaalf duizend. Dat staat op een vrij opneembare spaarrekening met een top-rente.
Ze krijgt een grote betaling binnen die ze pas over negen maanden nodig heeft voor een opleiding. Dat bedrag parkeert ze in een kort deposito. Negen maanden iets meer rente, geen gedoe.
Wat overblijft? Dat gaat maandelijks automatisch naar een wereldwijde indextracker. Ze kijkt één keer per jaar naar de verdeling. Klaar. Geen turbo’s, geen gokjes, wel vooruitgang.
Handige tips om meteen te gebruiken
Buffer bepalen
- Reken je vaste lasten uit. Vermenigvuldig met drie tot zes. Dat is je buffer.
- Zet de buffer op een vrij opneembare rekening met een van de beste rentes.
Spreiden en beschermen
- Boven honderd duizend per persoon per bank? Spreiden over meerdere banken.
- Gebruik verschillende “schijven” voor nu, binnenkort en later. Zo dwing je structuur af.
Rente optimaliseren
- Vergelijk spaarrentes eens per kwartaal. Stap over als je niet aan de top zit.
- Voor geld dat je pas later nodig hebt, kies kortlopende deposito’s of een hogere-renterekening.
Systematisch beleggen
- Kies een wereldwijde indextracker met lage kosten.
- Zet een automatische maandelijkse inleg aan. Niet nadenken, gewoon laten lopen.
- Voeg desgewenst een wereldwijde obligatie-ETF toe voor extra stabiliteit.
Kosten verlagen
- Los eerst dure schulden af. Dat is gegarandeerd rendement.
- Let op beheerkosten en fondskosten. Elke tiende procent telt.
Slim met belastingen
- Check je vermogenspositie en de regels voor dit jaar.
- Beschik je over pensioenruimte, benut die. Dat is belastingvoordeel plus langetermijngroei.
Jaarlijkse reset
- Eens per jaar herbalanceer je terug naar je doelverdeling.
- Schrijf in je agenda wanneer je evalueert. Kort, koel en consequent.